
معظم التجاوزات تظهر في عمود التكلفة الملتزم بها قبل وقت طويل من وصولها إلى عمود التكلفة الفعلية. فعقد الباطن الموقّع في الشهر الثاني بزيادة 15% عن بند الموازنة خسارة بالفعل؛ وانتظار وصول الفواتير في الشهر التاسع يعني فقط أنكم ستكتشفون الأمر بعد فوات أوان التصرف.
يشرح هذا الدليل كل رقم، ويوضح كيفية حساب التكلفة المتبقية للإنجاز والتكلفة النهائية المتوقعة، ويمرّ بتقرير تكاليف لمشروع تشطيبات داخلية متوسط الحجم. وينتهي بروتين مراجعة شهري، والأخطاء التي نراها أكثر من غيرها، وأسئلة شائعة.
ماذا تعني الموازنة والتكلفة الملتزم بها والتكلفة الفعلية؟
تبدو المصطلحات الثلاثة واضحة، لكن الفرق كثيرًا ما تعرّفها بشكل مختلف، وهنا تتوقف تقارير التكاليف عن التطابق. اتفقوا على هذه التعريفات قبل إصدار أول تقرير تكاليف.
| المصطلح | ما يشمله | مصدر الرقم | متى يتغير |
|---|---|---|---|
| الموازنة الأصلية | تقدير التكلفة وراء سعر المناقصة، مقسمًا حسب رمز التكلفة | خطة التكاليف لفريق التقدير، بعد الترسية | أبدًا؛ فهي خط الأساس |
| الموازنة المعدّلة | الموازنة الأصلية إضافة إلى أوامر التغيير المعتمدة وتحويلات الموازنة المعتمدة | سجل أوامر التغيير وسجل تحويلات الموازنة | عند اعتماد أمر تغيير أو تحويل |
| التكلفة الملتزم بها | قيمة أوامر الشراء الموقّعة وعقود الباطن واتفاقيات الاستئجار، سواء فُوترت أم لا | سجلات المشتريات وعقود الباطن | عند إصدار أمر أو تعديله أو إلغائه |
| التكلفة الفعلية | التكاليف المسجلة في الحسابات: فواتير الموردين، ومدفوعات مقاولي الباطن المعتمدة، والرواتب، والمعدات، والمصروفات العامة للموقع | حسابات المدفوعات، والرواتب، وصرف المخازن | عند ترحيل تكلفة |
| الموازنة غير الملتزم بها | الموازنة المعدّلة ناقص التكلفة الملتزم بها | محسوبة | كلما تغير أي من الطرفين |
نقطتان تسببان معظم اللبس.
أولًا، التكلفة الملتزم بها تشمل التكلفة الفعلية على الأوامر نفسها. فعقد باطن بقيمة 400,000 درهم اعتُمد منه 150,000 درهم حتى الآن قيمته الملتزم بها 400,000 درهم، لا 550,000 درهم. والتقارير التي تجمع الملتزم بها والفعلية معًا تحتسب مرتين.
ثانيًا، بعض التكاليف لا يُلتزم بها مسبقًا أبدًا. فالعمالة المباشرة وموظفو الموقع والمرافق والمشتريات النقدية الصغيرة تذهب مباشرة إلى الفعلية. ولهذه البنود، تتوقعون من الأسعار والمدة المتبقية لا من الأوامر.
كيف تُحسب التكلفة المتبقية للإنجاز والتكلفة النهائية المتوقعة؟
الرقم المهم لمدير المشروع ليس ما أُنفق؛ بل ما ستكلّفه الأعمال عند انتهائها. وهذا الرقم هو التكلفة النهائية المتوقعة، وتبنونه سطرًا بسطر:
التكلفة النهائية المتوقعة = التكلفة الملتزم بها + التكلفة الفعلية غير المغطاة بأي التزام + التكلفة المتبقية للالتزام
«التكلفة الفعلية غير المغطاة بأي التزام» هي تكلفة مرحّلة أصلًا دون أمر وراءها، مثل العمالة المباشرة وموظفي الموقع والمصروفات العامة للموقع. و«التكلفة المتبقية للالتزام» هي تقدير مهندس الكميات أو مهندس المشروع لما تبقى لطلبه أو إنفاقه على رمز التكلفة ذلك. وللبند المسند بالكامل لمقاول باطن، قد تكون صفرًا (إضافة إلى أي أوامر تغيير متوقعة من مقاول الباطن). وللعمالة، هي أيام العمل المتبقية مضروبة في التكلفة اليومية الحالية.
ومن هنا تتبع ثلاثة أرقام أخرى:
| الرقم | المعادلة | ما يخبركم به |
|---|---|---|
| التكلفة المتبقية للإنجاز | التكلفة النهائية المتوقعة ناقص التكلفة الفعلية حتى تاريخه | النقد الذي لا يزال يجب دفعه على هذه الأعمال |
| الانحراف المتوقع | الموازنة المعدّلة ناقص التكلفة النهائية المتوقعة | الوفر المتوقع (موجب) أو التجاوز (سالب) |
| نسبة الإنجاز بالتكلفة | التكلفة الفعلية مقسومة على التكلفة النهائية المتوقعة | مفيدة للاعتراف بالإيرادات، لكن تحققوا منها مقابل الإنجاز الفعلي |
الصف الأخير مهم للمالية. فوفق المعيار الدولي للتقرير المالي 15 (IFRS 15)، يعترف كثير من المقاولين في الخليج بالإيرادات على مدى الوقت باستخدام طريقة المدخلات القائمة على التكلفة، لذا فإن أي خطأ في التكلفة النهائية المتوقعة ينتقل مباشرة إلى الربح المعلن. فإذا كانت التوقعات منخفضة جدًا، تكون نسبة الإنجاز مبالغًا فيها ويُعترف بالربح مبكرًا؛ ويأتي التصحيح لاحقًا كخسارة.
التوقعات لا تكون أفضل من الشخص الذي يحدّث «التكلفة المتبقية للالتزام». فإذا تُرك ذلك العمود على «الموازنة ناقص الملتزم بها» افتراضيًا، فإن التوقعات تكرر الموازنة ببساطة وتُخفي كل تجاوز.
كيف يبدو تقرير التكاليف؟ مثال تطبيقي
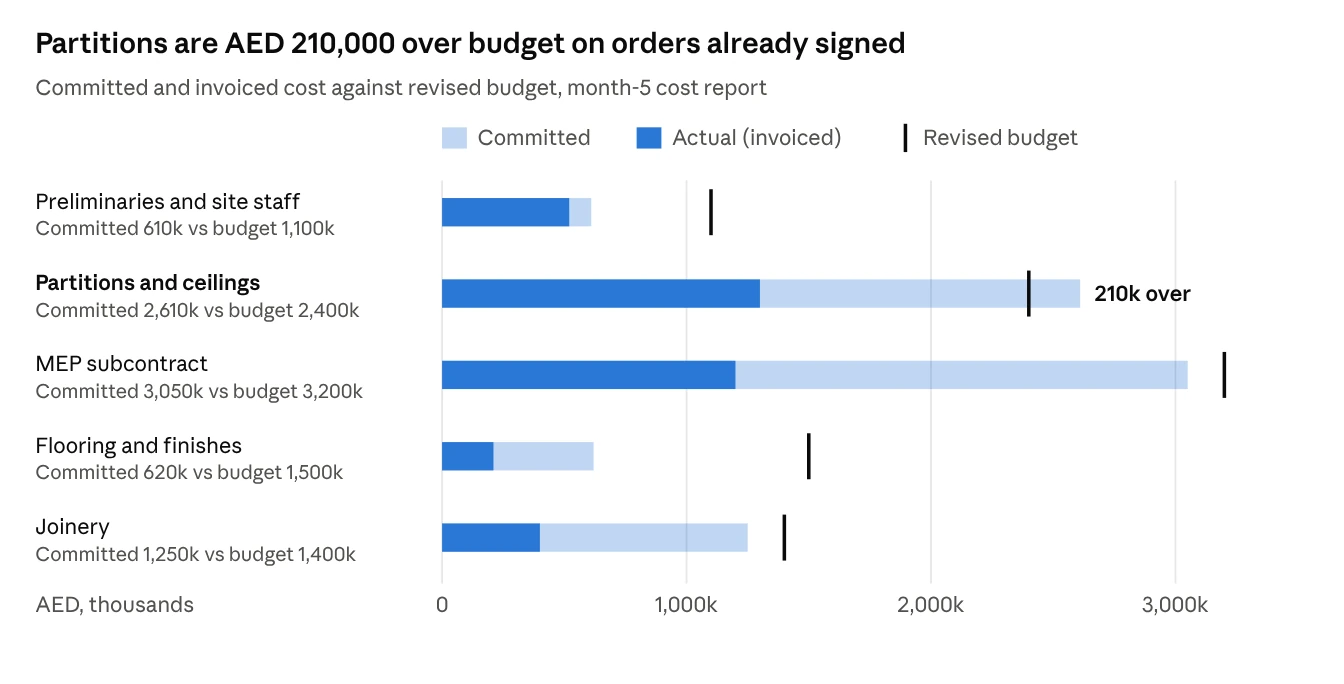
مقاول في دبي أمضى خمسة أشهر في مشروع تشطيبات داخلية لمكاتب مدته 12 شهرًا. وقيمة العقد 12,000,000 درهم والموازنة المعدّلة 10,200,000 درهم، أي هامش مخطط قدره 1,800,000 درهم (15%). وهذا تقرير التكاليف للشهر 5، بالدرهم. ومن التكلفة الفعلية البالغة 520,000 درهم على البنود التمهيدية، 300,000 درهم رواتب موظفي الموقع دون أمر وراءها، لذا تُضاف إلى التكلفة الملتزم بها في التوقعات:
| رمز التكلفة | الموازنة المعدّلة | الملتزم بها | الفعلية حتى تاريخه | فعلية غير ملتزم بها | متبقية للالتزام | التكلفة النهائية المتوقعة | الانحراف |
|---|---|---|---|---|---|---|---|
| 01 البنود التمهيدية وموظفو الموقع | 1,100,000 | 610,000 | 520,000 | 300,000 | 240,000 | 1,150,000 | (50,000) |
| 02 القواطع والأسقف | 2,400,000 | 2,610,000 | 1,300,000 | 0 | 40,000 | 2,650,000 | (250,000) |
| 03 عقد باطن الأعمال الكهروميكانيكية | 3,200,000 | 3,050,000 | 1,200,000 | 0 | 90,000 | 3,140,000 | 60,000 |
| 04 الأرضيات والتشطيبات | 1,500,000 | 620,000 | 210,000 | 0 | 900,000 | 1,520,000 | (20,000) |
| 05 النجارة | 1,400,000 | 1,250,000 | 400,000 | 0 | 0 | 1,250,000 | 150,000 |
| 06 مخصص المخاطر | 600,000 | 0 | 0 | 0 | 600,000 | 600,000 | 0 |
| الإجمالي | 10,200,000 | 8,140,000 | 3,630,000 | 300,000 | 1,870,000 | 10,310,000 | (110,000) |
إليكم كيف تقرؤونه.
يُتوقع أن يتجاوز المشروع الموازنة بـ 110,000 درهم. فينخفض الهامش المتوقع من 1,800,000 درهم (15.0%) إلى 1,690,000 درهم (14.1%).
القواطع هي المشكلة، ومنذ الشهر الثاني. فقد وُقّع عقد الباطن بـ 2,610,000 درهم مقابل موازنة قدرها 2,400,000 درهم. ولا يُظهر العمود الفعلي إلا 1,300,000 درهم، ما يبدو ضمن الموازنة بارتياح. وتقرير مبني على التكلفة الفعلية وحدها لن يدق أي ناقوس خطر حتى وصول آخر الفواتير.
وفر النجارة لم يُضمن بعد. فقد أُسند عقد الباطن بأقل من الموازنة بـ 150,000 درهم، وتُظهر التوقعات هذا الوفر، لكن مطالبات مقاول الباطن وإعادة القياس قد تُنقصه. تعاملوا معه كمعرّض للخطر حتى تكتمل الأعمال ويُتفق على الحساب الختامي، ولا تنفقوه في مكان آخر أولًا.
يبقى مخصص المخاطر كاملًا. فلا يُحرَّر إلا عندما تنقضي المخاطر التي يغطيها، لا لتعويض تجاوز القواطع على الورق.
التكلفة المتبقية للإنجاز 6,680,000 درهم (10,310,000 − 3,630,000)، ونسبة إنجاز الأعمال بالتكلفة 35.2%. وتستخدم المالية الرقم الأول لتوقعات النقد والثاني، بعد التحقق منه مقابل الإنجاز الفعلي، للإيرادات.
كيف يجب إعداد رموز التكلفة والالتزامات؟
تقرير التكاليف لا يكون أكثر موثوقية من الترميز الذي وراءه. وأربعة قرارات إعداد تصنع الفرق.
استخدموا هيكل رموز تكلفة واحدًا للتقدير والمشتريات والحسابات. فإذا بُني التقدير على حزم الأعمال، بينما رُمّزت أوامر الشراء على حسابات دفتر الأستاذ العام مثل «المواد» و«مقاولو الباطن»، فلا يستطيع أحد مطابقة الموازنة مع الالتزام دون جدول بيانات. اختاروا هيكلًا، غالبًا حسب حزمة الأعمال أو عنصر هيكل تجزئة العمل، واستخدموه في كل مكان.
أبقوا الرموز على المستوى الذي تديرونه. فمن عشرين إلى أربعين رمز تكلفة لكل مشروع عدد عملي لمعظم مقاولي المباني. ومئتا رمز تعني أن معظمها يحمل مبالغ صغيرة لا يراجعها أحد، ويبدأ الموظفون بالترحيل إلى أي رمز تبقى فيه موازنة.
اجعلوا كل أمر يحمل مشروعًا ورمز تكلفة. فأمر الشراء أو عقد الباطن أو اتفاقية الاستئجار هو الالتزام. وإذا أمكن اعتماده دون رمز تكلفة، فسيُعتمد كذلك، وسيكون عمود الملتزم بها ناقصًا. والأمر نفسه ينطبق على صرف المخازن من ساحة مركزية.
سجّلوا التغييرات على الالتزامات، لا الجديدة فقط. فأوامر التغيير في عقود الباطن، وتغييرات الأسعار، وأسطر الأوامر الملغاة كلها تغيّر التكلفة الملتزم بها. وإذا كان النظام لا يلتقط إلا الأمر الأصلي، فإن رقم الملتزم بها ينحرف عن الواقع على مدى عمر المشروع.
ماذا يجب أن تغطي مراجعة التكاليف الشهرية؟
أجروا المراجعة في الأسبوع الأول بعد نهاية الشهر، بعد ترحيل فواتير الموردين وشهادات مقاولي الباطن للشهر. وساعة واحدة لكل مشروع مع مدير المشروع ومهندس الكميات ومحاسب المشروع تكفي عادةً.
ما الأخطاء التي تجعل تقارير التكاليف غير موثوقة؟
| الخطأ | ما يحدث | الحل |
|---|---|---|
| التوقعات = الموازنة افتراضيًا | تبقى التجاوزات مخفية حتى إقفال المشروع | اشترطوا رقم «متبقية للالتزام» مُراجعًا لكل رمز مفتوح |
| لا مستحقات | تتأخر التكلفة الفعلية عن الأعمال، فيبدو المشروع أرخص مما هو عليه | سجّلوا مستحقات المواد الموردة والأعمال المعتمدة في نهاية الشهر |
| تحويلات الموازنة دون اعتماد | تُنقل التجاوزات إلى رموز فيها موازنة فائضة | سجّلوا كل تحويل مع سببه ومعتمِده |
| احتساب أوامر التغيير المعلّقة كإيراد | الهامش مبالغ فيه | أظهروا أوامر التغيير المعلّقة كسطر منفصل حتى تُعتمد |
| جمع الملتزم بها والفعلية معًا | احتساب التكلفة مرتين | أظهروا الفعلية كجزء من الملتزم بها، لا فوقها |
| تحميل المصروفات العامة متأخرًا أو عدم تحميلها إطلاقًا | تبدو المشاريع أكثر ربحية من المنشأة | وزّعوا المصروفات العامة للموقع شهريًا بنسبة متفق عليها |
ماذا ترى HYP لدى المقاولين؟
لدى المقاولين والمنشآت القائمة على المشاريع في الخليج، يرى فريق التنفيذ لدينا النمط نفسه. فالحسابات تعرف التكلفة الفعلية حتى آخر درهم، وفريق المشروع لديه جدول بيانات للأوامر، ويلتقي الاثنان مرة كل ربع سنة. وبحلول الوقت الذي يتفق فيه الطرفان على تجاوز ما، يكون عقد الباطن الذي سببه قد وُقّع قبل أشهر.
الشركات التي تضبط التكاليف جيدًا أجرت عادةً تغييرًا واحدًا: لا يمكن اعتماد أوامر الشراء وعقود الباطن دون مشروع ورمز تكلفة، وتُظهر شاشة الاعتماد الموازنة المتبقية لذلك الرمز. فيرى مدير المشروع التجاوز لحظة الالتزام، حين لا يزال هناك وقت للتفاوض أو إعادة تحديد النطاق أو رفع أمر تغيير.
في HYP، تُرحَّل الموازنات وأوامر الشراء وعقود الباطن وصرف المخازن وسجلات الدوام إلى رموز تكلفة المشروع نفسها، فتأتي أعمدة الموازنة والملتزم بها والفعلية من مكان واحد. اطّلعوا على طريقة العمل في صفحة ضبط تكاليف المشروعات والإدارة التجارية.
قراءات ذات صلة: التزامات عقود الباطن ليست سوى نصف القصة؛ فالمحتجزات واسترداد الدفعات المقدمة يغيّران الصورة النقدية. اطّلعوا على شهادات دفع مقاولي الباطن: تتبع المحتجزات والدفعات المقدمة والخصومات. ولتغييرات النطاق التي تعدّل الموازنة، اطّلعوا على أوامر التغيير في الإنشاءات: كيفية تسعير تغييرات النطاق واعتمادها وفوترتها.