
الخطأ في نوع الفاتورة من أكثر الأخطاء التي نراها عند الكاشير. ويعرض هذا الدليل الفروقات، ومسارًا لاتخاذ القرار، وأربعة أمثلة تطبيقية بضريبة 15%، والحقول التي يحتاجها كل نوع، وكيف تتبع الإشعارات الدائنة والمدينة الفاتورة الأصلية.
ما الفرق بين الفاتورة الضريبية والفاتورة الضريبية المبسطة؟
تحدد الفاتورة الضريبية هوية المشتري ويجب أن تعتمدها ZATCA قبل مشاركتها. أما الفاتورة الضريبية المبسطة فلا تحمل عادةً بيانات المشتري، ويُبلَّغ عنها لـ ZATCA خلال 24 ساعة بعد مشاركتها.
| الفاتورة الضريبية | الفاتورة الضريبية المبسطة | |
|---|---|---|
| المشتري المعتاد | شركة مسجلة في ضريبة القيمة المضافة أو جهة حكومية (B2B، B2G) | مستهلك (B2C) |
| بيانات المشتري | الاسم والعنوان والرقم الضريبي | لا شيء عادةً |
| المسار لدى ZATCA | الاعتماد قبل المشاركة مع المشتري | الإبلاغ خلال 24 ساعة من الإصدار |
| ختم التشفير | تضعه منصة فاتورة التابعة لـ ZATCA | يضعه نظام الفوترة لديكم |
| رمز QR | تولّده ZATCA عند الاعتماد | يولّده نظامكم |
| رمز نوع الفاتورة | 388 | 388 |
| رمز النوع الفرعي يبدأ بـ | 01 | 02 |
كلتاهما ملف XML بصيغة UBL 2.1 وتحملان العناصر الأساسية نفسها: معرّفًا فريدًا (UUID)، وتجزئة الفاتورة السابقة، وعدّاد الفواتير. ورمز النوع واحد؛ وما يخبر ZATCA بنوع الفاتورة التي تستقبلها هو رمز النوع الفرعي.
أي فاتورة يجب أن تُصدروا؟
تحسم ذلك ثلاثة أسئلة بهذا الترتيب: هل هو تصدير، وهل المشتري شركة أو جهة حكومية، وهل القيمة أقل من 1,000 ريال؟
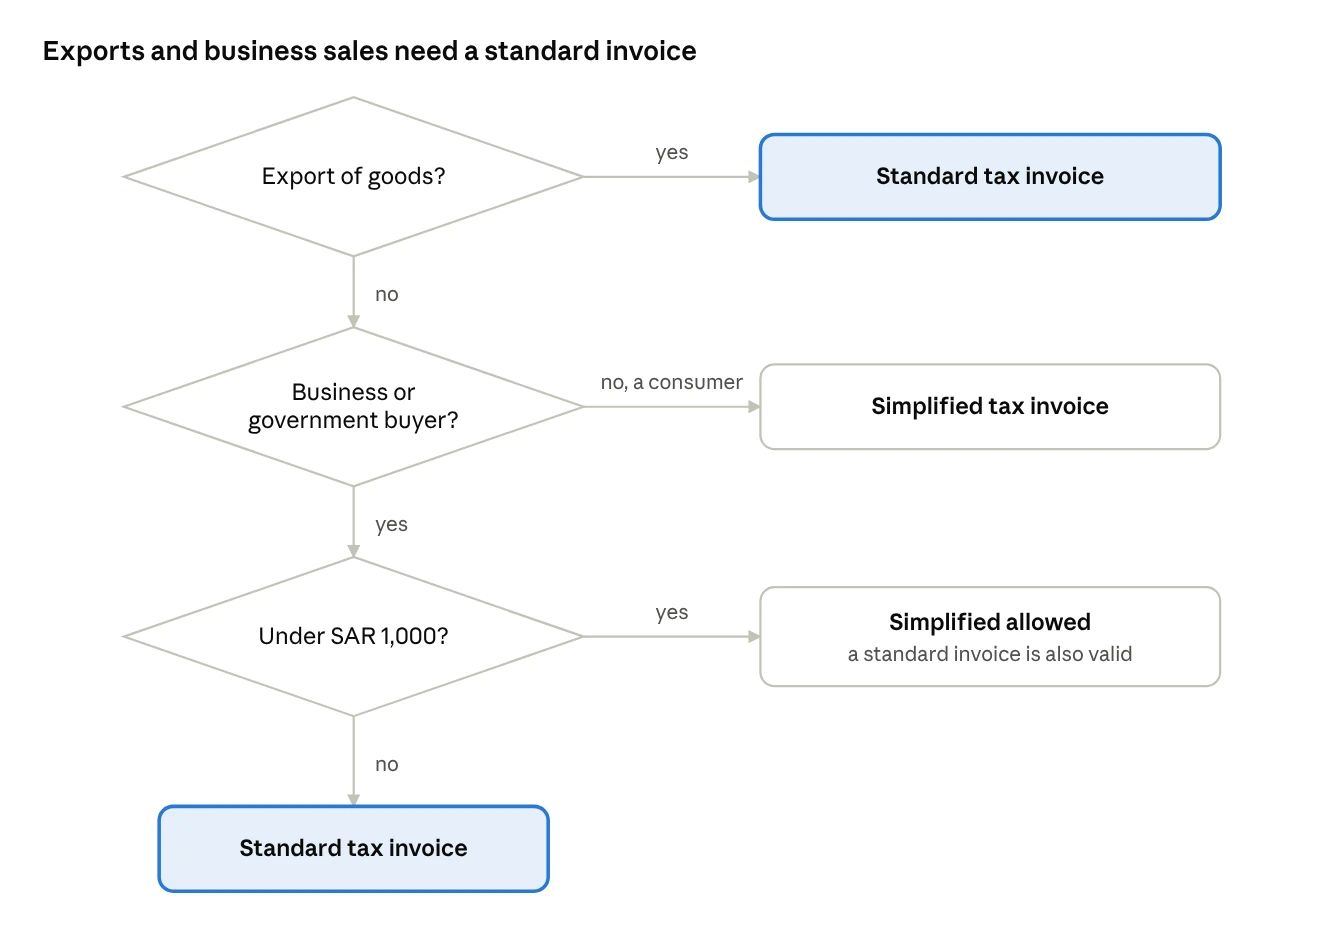
- تصدير السلع: فاتورة ضريبية دائمًا، أيًا كانت القيمة أو المشتري.
- البيع لشركة أو جهة حكومية: فاتورة ضريبية. وإذا كانت القيمة أقل من 1,000 ريال، تسمح لكم ZATCA بإصدار فاتورة مبسطة بدلًا منها، ويجوز لكم مع ذلك إصدار فاتورة ضريبية.
- البيع لمستهلك: فاتورة ضريبية مبسطة.
يحتاج البيع لشركة غير مسجلة في ضريبة القيمة المضافة أيضًا إلى فاتورة ضريبية، لذا سجّلوا بيانات المشتري. فالفاتورة المبسطة مخصصة فقط للمبيعات للأفراد، أو للشركات عندما يقل البيع عن 1,000 ريال.
كيف تبدو كل فاتورة عمليًا؟
تغطي الأمثلة الأربعة أدناه الحالات التي تواجهها معظم الشركات كل أسبوع. وتستخدم جميعها نسبة ضريبة القيمة المضافة في السعودية البالغة 15%.
| البيع | الصافي (ريال) | الضريبة (ريال) | الإجمالي (ريال) | الفاتورة الواجب إصدارها | ما يحدث بعد ذلك |
|---|---|---|---|---|---|
| قهوة وشطيرة لعميل حاضر | 40 | 6 | 46 | مبسطة | تُطبع عند الكاشير، ويُبلَّغ عنها لـ ZATCA خلال 24 ساعة |
| حديد وأسمنت لمقاول | 20,000 | 3,000 | 23,000 | ضريبية | تُرسل إلى ZATCA للاعتماد، ثم تُشارك مع المقاول |
| ورق طابعة لمكتب شركة | 800 | 120 | 920 | المبسطة مسموحة، والضريبية مفضلة | تحت 1,000 ريال، يصح النوعان |
| آلات مصدّرة إلى عميل في الإمارات | 50,000 | 0 (نسبة الصفر) | 50,000 | ضريبية | تُعتمد مثل أي فاتورة ضريبية |
لماذا تهم الحالة الثالثة. سيرغب مشتري المكتب في استرداد ضريبة المدخلات البالغة 120 ريالًا. والفاتورة الضريبية التي تحمل اسمه ورقمه الضريبي تمنحه أوضح دليل، لذا يُصدر كثير من الموردين فاتورة ضريبية متى طلبت الشركة ذلك، حتى تحت 1,000 ريال.
لماذا تهم الحالة الرابعة. التصدير خاضع لنسبة الصفر، لكنه يحتاج مع ذلك إلى فاتورة ضريبية. ونظام نقاط البيع المضبوط لإصدار كل بيع عند الكاونتر كفاتورة مبسطة سيخطئ في الصادرات.
ما الحقول والرموز التي تحتاجها كل فاتورة؟
تحتاج الفاتورة الضريبية إلى كل ما تحتاجه المبسطة، إضافةً إلى اسم المشتري وعنوانه ورقمه الضريبي. ويختلف رمز QR أيضًا: تولّده ZATCA للفواتير الضريبية، بينما يولّده نظامكم للفواتير المبسطة.
| العنصر | الضريبية | المبسطة |
|---|---|---|
| تاريخ الفاتورة ورقمها التسلسلي | نعم | نعم |
| اسم البائع وعنوانه ورقمه الضريبي | نعم | نعم |
| اسم المشتري وعنوانه ورقمه الضريبي | نعم | لا |
| وصف السلع أو الخدمات | نعم | نعم |
| المبلغ الصافي ونسبة الضريبة ومبلغها لكل بند | نعم | إجمالي الضريبة، أو عبارة تفيد بأن الأسعار شاملة الضريبة |
| رمز QR | تولّده ZATCA عند الاعتماد | يولّده نظامكم، شاملًا مفتاحه العام وتوقيع الختم |
يحمل رمز QR في النوعين اسم البائع ورقمه الضريبي، والطابع الزمني للفاتورة، والإجمالي شاملًا الضريبة، وإجمالي الضريبة، وتجزئة الفاتورة، وتوقيعًا رقميًا.
في ملف XML، رمز نوع المستند 388 للفاتورة الضريبية، و381 للإشعار الدائن، و383 للإشعار المدين، و386 لفاتورة الدفعة المقدمة. ورمز النوع الفرعي الذي يبدأ بـ 01 يدل على فاتورة ضريبية و02 على مبسطة؛ وتشير الأرقام المتبقية إلى حالات خاصة مثل الصادرات والفواتير الإجمالية والفوترة الذاتية. ويضع برنامج الفوترة هذه الرموز؛ ودوركم التأكد من أنه يختار النوع الصحيح.
كيف تعمل الإشعارات الدائنة والمدينة لكل نوع؟
يتبع الإشعار الدائن أو المدين نوع الفاتورة التي يصحّحها. فالإشعار على فاتورة ضريبية إشعار ضريبي ويُعتمد؛ والإشعار على فاتورة مبسطة إشعار مبسط ويُبلَّغ عنه خلال 24 ساعة. ويجب أن يشير كل إشعار إلى الفاتورة الأصلية ويذكر السبب.
يمنحكم الدليل الإرشادي للفوترة الضريبية لدى ZATCA مهلة حتى 15 يومًا بعد نهاية الشهر التالي للحدث الذي يستوجب الإشعار.
مثال تطبيقي. في 10 مارس 2027 يعيد مقاول أسمنتًا فُوتر بفاتورة ضريبية.
| البند | المبلغ (ريال) |
|---|---|
| القيمة الصافية للأسمنت المرتجع | 2,000 |
| ضريبة القيمة المضافة 15% | 300 |
| إجمالي الإشعار الدائن | 2,300 |
| الإشعار الواجب إصداره | إشعار دائن ضريبي، رمز النوع 381، يشير إلى الفاتورة الأصلية |
| آخر موعد للإصدار | 15 مايو 2027 (نهاية أبريل مضافًا إليها 15 يومًا) |
عادتان تسببان الرفض. الأولى حذف الفاتورة الأصلية وإصدار فاتورة جديدة: فكل فاتورة في المرحلة الثانية مرتبطة بالسابقة لها عبر التجزئة، لذا يكسر حذف الفاتورة السلسلة، وحذف الفواتير مخالفة في حد ذاته. والثانية إصدار إشعار دائن مبسط على فاتورة ضريبية لأن الإرجاع عولج عند الكاشير. صحّحوا الحالتين بإشعار من النوع الصحيح.
ما الحالات الخاصة التي تغيّر نوع الفاتورة أو محتواها؟
لخمس حالات قواعدها الخاصة، ويُشار إلى كل منها في رمز النوع الفرعي للفاتورة. أعدّوها في نظام ERP قبل أن تحتاجوها.
| الحالة | القاعدة | نوع الفاتورة |
|---|---|---|
| تصدير السلع | تحتاج دائمًا إلى فاتورة ضريبية، أيًا كانت القيمة أو المشتري | ضريبية |
| الفاتورة الإجمالية | يجوز أن تغطي فاتورة واحدة عدة توريدات للعميل نفسه خلال شهر ميلادي واحد | ضريبية |
| الفوترة الذاتية | يُصدر المشتري الفاتورة نيابةً عن المورد؛ وتحتاج إلى اتفاق كتابي مسبق، وعبارة «فوترة ذاتية» على الفاتورة، وموافقة ZATCA | ضريبية (B2B فقط) |
| الفوترة من طرف ثالث | يُصدر شخص آخر الفاتورة نيابةً عن المورد؛ ويجب أن تذكر الفاتورة ذلك وأن تُخطر ZATCA مسبقًا | تتبع البيع الأصلي |
| التوريد الاعتباري | سلع تُمنح مجانًا أو تُستخدم لأغراض خاصة وتخضع للضريبة؛ ويجب مع ذلك إصدار فاتورة ضريبية وحفظها | تتبع التوريد الأصلي |
تناسب الفواتير الإجمالية الموزعين الذين يسلّمون للمتجر نفسه عدة مرات في الشهر. فتحل فاتورة ضريبية واحدة في نهاية الشهر محل فواتير كثيرة، شريطة أن تُدرج كل توريد. وتناسب الفوترة الذاتية كبار المشترين، مثل متاجر التجزئة التي تدفع لموردين كثيرين، لكن خطوة موافقة ZATCA تعني أنها لا تُفعَّل بين ليلة وضحاها.
أين تختار الشركات نوع الفاتورة الخطأ؟
في مشروعات المرحلة الثانية من ZATCA مع عملاء HYP ERP، تقع معظم أخطاء نوع الفاتورة حيث يلتقي نظام موجه للمستهلكين بمشترٍ من الشركات: عند الكاشير، وفي طلبات التوصيل، وفي المرتجعات.
| ما نراه | ما يحدث من خطأ | الحل |
|---|---|---|
| كل بيع في نقاط البيع يصدر كفاتورة مبسطة | يحصل المشترون من الشركات فوق 1,000 ريال على الفاتورة الخطأ | أضيفوا زر «عميل شركة» يسجّل الرقم الضريبي ويحوّل إلى فاتورة ضريبية |
| أرقام ضريبية للمشترين تُكتب يدويًا | تُرفض الفواتير الضريبية عند الاعتماد | تحققوا من الرقم الضريبي المكوّن من 15 رقمًا قبل إصدار الفاتورة |
| مرتجعات تُعالج في فرع مختلف | لا يطابق الإشعار الدائن نوع الفاتورة الأصلية | ابحثوا عن الفاتورة الأصلية قبل رد المبلغ |
| صادرات تُفوتر من نقاط البيع | تصدر الصادرات كفواتير مبسطة | فوتروا الصادرات من المكتب الخلفي فقط |
| ضيافة الشركات تُفوتر من نقاط بيع المطعم | تصدر طلبات الشركات كفواتير مبسطة | أصدروا فواتير عقود الضيافة من نظام ERP |
القاسم المشترك أن نوع الفاتورة يجب أن يتبع المشتري، لا الجهاز. وHYP ERP معتمد للمرحلة الثانية من ZATCA، وفي إعداداتنا تتشارك نقاط البيع والمكتب الخلفي سجلًا رئيسيًا واحدًا للعملاء، فيُتعرَّف على عميل الشركة أينما اشترى. وإذا كانت شركتكم جديدة على الربط، فاطّلعوا على الموجة 25 من ZATCA: هل شركتكم مشمولة، وما العمل قبل 1 فبراير 2027.
المصادر
- ZATCA: الدليل الإرشادي للفوترة الضريبية والسجلات وفق أحكام ضريبة القيمة المضافة، الإصدار 3، مايو 2026
- ZATCA: الدليل الإرشادي التفصيلي للفوترة الإلكترونية
- ZATCA: معيار تطبيق XML للفاتورة الإلكترونية، 19 مايو 2023
- ZATCA: قرار الضوابط والمتطلبات للفوترة الإلكترونية
- ZATCA: مخالفات وغرامات ضريبة القيمة المضافة والفوترة الإلكترونية