
يمكنكم بناء النسخة الأولى في فترة بعد ظهر واحدة من بيانات لديكم بالفعل. يشرح هذا الدليل لماذا تنجح فترة 13 أسبوعًا، والخطوات الست لبنائها، ومن أين يأتي كل سطر، ومثالًا تطبيقيًا لموزّع في دبي، والروتين الأسبوعي الذي يحافظ على دقتها.
ما توقعات التدفق النقدي لـ 13 أسبوعًا، ولماذا 13 أسبوعًا؟
هي رؤية متجددة، أسبوعًا بأسبوع، للنقد الداخل والخارج للربع القادم. وفي كل أسبوع تحذفون الأسبوع المنتهي، وتضيفون أسبوعًا ثالث عشر جديدًا، وتستبدلون التقديرات بما حدث فعلًا.
ثلاثة عشر أسبوعًا تساوي ربع سنة، والمدة توازن بين حاجتين:
- أسبوعيًا، لا شهريًا. معظم مشكلات النقد تحدث داخل الشهر. فالرواتب والإيجار ودفعة ضريبة القيمة المضافة وفاتورة مورّد كبيرة قد تقع كلها في الأسبوع نفسه، بينما تصل مقبوضات العملاء في أسبوع آخر. والتوقعات الشهرية تُخفي ذلك بالمتوسطات.
- طويلة بما يكفي للتصرف. فثلاثة عشر أسبوعًا تمنحكم وقتًا لمتابعة عميل كبير، أو الاتفاق على شروط جديدة مع مورّد، أو تأجيل شراء، أو ترتيب تمويل بنكي قبل وصول العجز.
- قصيرة بما يكفي لتكون دقيقة. فمعظم النقد في الربع القادم معروف أصلًا: الفواتير التي أصدرتموها، والفواتير التي استلمتموها، والرواتب، ومواعيد الضرائب.
وهي تختلف عن الموازنة. فالموازنة تخطط للربح خلال السنة؛ أما توقعات الـ 13 أسبوعًا فتتابع النقد، الذي قد ينفد في منشأة رابحة عندما يتأخر العملاء في الدفع.
كيف تبنون توقعات التدفق النقدي لـ 13 أسبوعًا؟
في ست خطوات، بعمود لكل أسبوع وصف لكل نوع من المقبوضات أو المدفوعات.
- ابدؤوا من رصيد بنكي مطابق. اجمعوا أرصدة اليوم في كل حساباتكم البنكية، بعد مطابقتها. فالتوقعات المبنية على رصيد افتتاحي خاطئ خاطئة في كل أسبوع.
- توقعوا المقبوضات من الفواتير المفتوحة. خذوا كل فاتورة عميل غير مسددة وضعوها في الأسبوع الذي تتوقعون فيه المال، بناءً على طريقة دفع ذلك العميل فعلًا، لا تاريخ الاستحقاق.
- أضيفوا المقبوضات من المبيعات غير المفوترة بعد. استخدموا خط المبيعات أو المتوسط الأسبوعي للربع الماضي للمبيعات النقدية والطلبات الجديدة، وكونوا متحفظين.
- توقعوا المدفوعات. الرواتب في موعدها الثابت، والإيجار والتكاليف الثابتة الأخرى، وفواتير الموردين في مواعيد استحقاقها المتفق عليها، وأقساط القروض، والمدفوعات الضريبية.
- احسبوا الرصيد الختامي لكل أسبوع. الرصيد الافتتاحي، زائد المقبوضات، ناقص المدفوعات. وقارنوه بحد أدنى للاحتياطي النقدي: أدنى رصيد ترتاحون إليه، وغالبًا ما يكون شهرًا من التكاليف الثابتة.
- قارنوا التوقعات بالفعلي كل أسبوع. سجّلوا الفرق لكل سطر، وابحثوا عن السبب، وعدّلوا افتراضاتكم.
اقتصروا على 10 إلى 15 سطرًا. فالتفاصيل الإضافية تزيد العمل دون أن تجعل التوقعات أدق.
من أين يأتي كل سطر في التوقعات؟
معظم الأسطر تأتي مباشرة من نظامكم المحاسبي. والمهارة في التوقيت: متى يتحرك النقد فعلًا، لا متى تستحق الفاتورة.
| السطر | المصدر | قاعدة التوقيت |
|---|---|---|
| المقبوضات من الفواتير المفتوحة | أعمار الذمم المدينة | أيام الدفع المعتادة للعميل، لا تاريخ الاستحقاق |
| المقبوضات من المبيعات الجديدة | أوامر البيع وخط المبيعات | تاريخ الطلب إضافة إلى أيام الدفع المعتادة للعميل |
| المبيعات النقدية وبالبطاقات | المتوسط الأسبوعي للربع الماضي | تسويات البطاقات بعد يوم إلى ثلاثة أيام من البيع |
| مدفوعات الموردين | أعمار الذمم الدائنة وأوامر الشراء | تاريخ الاستحقاق المتفق عليه؛ والواردات عند استحقاق الاعتماد المستندي أو التحويل |
| الرواتب | سجل الرواتب | موعد ثابت كل شهر |
| الإيجار والتكاليف الثابتة | العقود | تاريخ الاستحقاق؛ وكثير من عقود الإيجار في الخليج تُدفع بشيكات مؤجلة |
| ضريبة القيمة المضافة الإماراتية | إقرار ضريبة القيمة المضافة | خلال 28 يومًا بعد نهاية كل فترة ضريبية |
| ضريبة القيمة المضافة السعودية | إقرار ضريبة القيمة المضافة | بنهاية الشهر التالي للفترة الضريبية |
| ضريبة الشركات الإماراتية | الإقرار الضريبي | خلال تسعة أشهر بعد نهاية الفترة الضريبية |
| أقساط القروض | جدول القرض | مواعيد ثابتة |
| مسحوبات المالك أو توزيعات الأرباح | قرار مجلس الإدارة أو المالك | الموعد المخطط |
سطران يفاجئان الناس. فضريبة القيمة المضافة تُحصّل من العملاء على مدى ربع سنة لكنها تُدفع في أسبوع واحد، فتكون تدفقًا خارجًا كبيرًا واحدًا. والشيكات المؤجلة التي أصدرتموها نقد سيخرج في موعد معروف، فأدرجوها بتاريخ الشيك.
كيف تبدو توقعات الـ 13 أسبوعًا؟ مثال تطبيقي
موزّع مستلزمات بناء في دبي يبدأ أول توقعاته بـ 600,000 درهم في البنك ويحدد حدًا أدنى للاحتياطي قدره 250,000 درهم، أي نحو شهر من التكاليف الثابتة. وتُظهر المسودة الأولى انخفاض الرصيد كثيرًا دون الاحتياطي في الأسبوعين 7 و8.
السبب ثلاث دفعات كبيرة تقع معًا، بينما تبقى المقبوضات عادية:
| الأسبوع | الدفعة | درهم |
|---|---|---|
| 7 | دفعة ضريبة القيمة المضافة الربع سنوية | 140,000 |
| 7 | دفعة لمورّد مقابل شحنة مستوردة | 250,000 |
| 7 | موردون آخرون وتكاليف | 80,000 |
| 8 | الرواتب | 180,000 |
| 8 | موردون آخرون وتكاليف | 200,000 |
مع إشعار قبل سبعة أسابيع، تتخذ المالية إجراءين. فهي تتابع فاتورتين متأخرتين بإجمالي 120,000 درهم، كانت المسودة قد استبعدتهما كمشكوك فيهما، وتحصّلهما في الأسبوع 6. وتتفق مع مورّد الاستيراد على دفع 100,000 درهم من الشحنة في الأسبوع 10 بدلًا من الأسبوع 7.
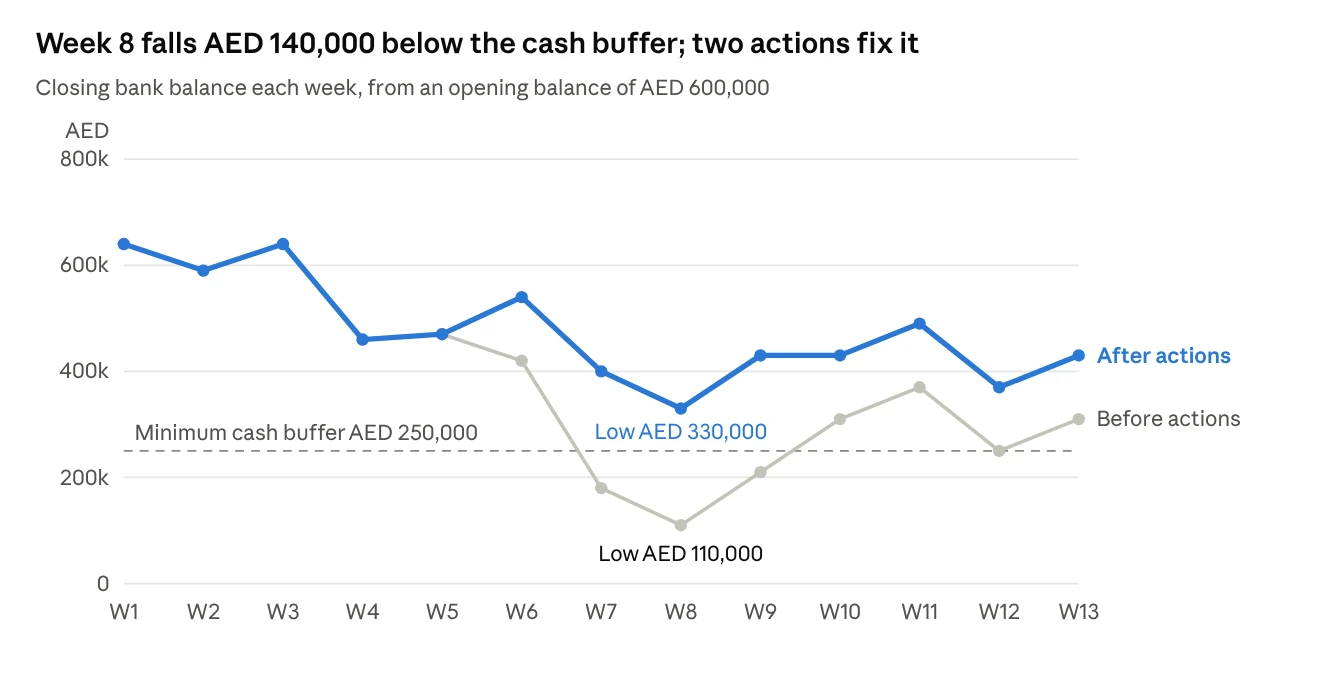
لم يحتج أي من الإجراءين إلى قرض بنكي، ولم يكن أي منهما ممكنًا إلا لأن الفجوة رُئيت قبل أسابيع. أما التوقعات الشهرية فكانت ستقاصّ مبلغ 850,000 درهم المدفوع في الأسبوعين 7 و8 مقابل 1,060,000 درهم المقبوضة خلال الشهر نفسه (الأسابيع 5 إلى 8)، وتُظهر رقمًا واحدًا لنهاية الشهر، دون أن تُظهر في أي أسبوع ينقص النقد أو أي دفعة يجب تأجيلها.
كيف تحافظون على دقة التوقعات أسبوعًا بعد أسبوع؟
بروتين ثابت مدته 30 دقيقة في اليوم نفسه كل أسبوع، عادةً صباح الاثنين بعد المطابقة البنكية.
تابعوا الدقة برقم واحد: الفرق بين الرصيد الختامي المتوقع والفعلي، بعد أربعة أسابيع. فإذا تجاوز بانتظام 10%، فإن افتراضات توقيت المقبوضات تحتاج عادةً إلى إصلاح. فالعملاء الذين «يدفعون دائمًا خلال 60 يومًا» كثيرًا ما يدفعون خلال 75.
ماذا ترى HYP عندما تبدأ الشركات الصغيرة والمتوسطة توقع النقد؟
عادةً ما تفاجئ التوقعات الأولى المالك. ليس لأن المنشأة تعاني نقصًا في النقد إجمالًا، بل بسبب أسبوع أو أسبوعين تجتمع فيهما الرواتب وضريبة القيمة المضافة ودفعة مورّد كبيرة. فهذه الأسابيع كانت موجودة دائمًا؛ لكن جدول الإجماليات الشهرية أخفاها.
التوقعات التي تدوم هي التي تستغرق أقل من ساعة أسبوعيًا. وهذا يعني سحب الذمم المدينة والدائنة والرواتب مباشرة من النظام المحاسبي بدلًا من إعادة كتابتها، والبدء من رصيد بنكي مطابق مسبقًا. ويغطي دليلنا عن إجراءات المطابقة البنكية هذه الخطوة الأولى.
والتوقعات لا تكون أفضل من تحصيلاتكم. فإذا ظلت المقبوضات تتأخر، يوضح دليلنا عن سياسة حدود ائتمان العملاء وروتين التحصيل كيفية إعادتها إلى موعدها. واطّلعوا على كيفية منح HYP للمالية رؤية حية للنقد والذمم المدينة والدائنة في صفحة البنوك والأصول الثابتة ومتابعة النقدية.
المصادر
- وزارة المالية الإماراتية: المرسوم بقانون اتحادي رقم 47 لسنة 2022 بشأن ضريبة الشركات (الإقرار والسداد خلال تسعة أشهر)
- Gulf News: الهيئة الاتحادية للضرائب تذكّر بأن إقرارات ضريبة القيمة المضافة ومدفوعاتها مستحقة خلال 28 يومًا من نهاية الفترة الضريبية
- Bloomberg Tax: ZATCA تعلن الموعد النهائي لتقديم إقرار ضريبة القيمة المضافة للربع الثالث 2025