
هذه المعادلة نقطة البداية، لا الإجابة. يمرّ هذا الدليل بالخطوات الخمس كلها بأرقام حقيقية: حساب تكلفة الوصفة مع نسب الصافي، واختيار الهدف، وإضافة ضريبة القيمة المضافة في الإمارات والسعودية، والتحقق من المساهمة، وتعديل الأسعار لتطبيقات التوصيل.
الخطوة 1: كيف تُحسب تكلفة الطبق؟
احسبوا تكلفة كل مكوّن بالكمية التي تقدّمونها فعلًا، بعد فاقد التنظيف والطهي. والتعديل الأساسي هو نسبة الصافي: فإذا اشتريتم كيلوغرامًا من الدجاج وقدّمتم 750 غرامًا بعد التنظيف والطهي، فإن كل غرام مقدَّم يكلّف ثلثًا أكثر مما يوحي به سعر الشراء.
التكلفة الفعلية للكيلوغرام = سعر شراء الكيلوغرام ÷ نسبة الصافي
مثال تطبيقي: طبق أرز بالدجاج المشوي في دبي. الأسعار توضيحية ولا تشمل ضريبة القيمة المضافة.
| المكوّن | سعر الشراء | نسبة الصافي | التكلفة الفعلية | الحصة | تكلفة الحصة (درهم) |
|---|---|---|---|---|---|
| أفخاذ دجاج منزوعة العظم | 24.00 درهمًا/كغ | 75% | 32.00 درهمًا/كغ | 150 غ مطهوة | 4.80 |
| أرز بسمتي | 6.00 دراهم/كغ | 100% (يوزن نيئًا) | 6.00 دراهم/كغ | 80 غ نيئًا | 0.48 |
| صلصة الثوم (وصفة دفعة) | 10.00 دراهم/كغ | 100% | 10.00 دراهم/كغ | 40 غ | 0.40 |
| سلطة: خس وطماطم وخيار | 8.00 دراهم/كغ | 85% | 9.41 دراهم/كغ | 80 غ | 0.75 |
| مخللات وخبز | حصة واحدة | 0.60 | |||
| بهارات وزيت | حصة واحدة | 0.35 | |||
| تكلفة الطبق | 7.38 |
ثلاث عادات تحافظ على دقة تكاليف الوصفات. احسبوا تكلفة الصلصات والتتبيلات كوصفات دفعات مستقلة، ثم استخدموها كمكوّنات. وزنوا نسب الصافي بأنفسكم بدلًا من الاعتماد على رقم المورّد. وحدّثوا أسعار الشراء كلما تغيّرت فاتورة مورّد، حتى تتحرك تكاليف الأطباق مع السوق.
الخطوة 2: ما نسبة تكلفة الطعام المستهدفة التي يجب استخدامها؟
تستهدف معظم المطاعم تكلفة طعام تتراوح بين 28% و35% من السعر قبل ضريبة القيمة المضافة. وهدف واحد للقائمة كلها بداية معقولة، لكن أنواع الأطباق المختلفة تحمل هوامش مختلفة.
| نوع الصنف | الهدف المعتاد | لماذا |
|---|---|---|
| المشروبات الساخنة والعصائر والمشروبات الغازية | أقل من متوسط القائمة | تكلفة مكوّنات منخفضة؛ ويتوقع العملاء هامشًا |
| أطباق المعكرونة والأرز والحبوب | قرب متوسط القائمة أو أقل | مكوّنات أساسية رخيصة |
| الأطباق الرئيسية بالدجاج والأطباق النباتية | نحو 30% | وسط القائمة |
| اللحوم الفاخرة والمأكولات البحرية | أعلى، غالبًا من 35% إلى 40% | يرفض العملاء هامشًا كاملًا على القطع الغالية |
ويجب أن تقع القائمة ككل ضمن هدف التكلفة الأساسية لديكم. ويوضح دليلنا عن التكلفة الأساسية للمطعم كيف تجتمع تكلفة الطعام والعمالة، والنطاق الذي يجب استهدافه.
لطبق الدجاج، نستخدم 30%.
الخطوتان 3 و4: كيف تحوّلون تكلفة الطبق إلى سعر في القائمة؟
اقسموا تكلفة الطبق على نسبة تكلفة الطعام المستهدفة للحصول على السعر قبل ضريبة القيمة المضافة، ثم أضيفوا الضريبة، لأن أسعار القائمة يجب أن تُعرض شاملة ضريبة القيمة المضافة في الإمارات والسعودية.
السعر قبل ضريبة القيمة المضافة = تكلفة الطبق ÷ نسبة تكلفة الطعام المستهدفة
سعر القائمة = السعر قبل ضريبة القيمة المضافة × (1 + نسبة الضريبة)، مقرّبًا
| الخطوة | الإمارات (ضريبة 5%) | السعودية (ضريبة 15%) |
|---|---|---|
| تكلفة الطبق | 7.38 دراهم | 7.20 ريالات |
| السعر قبل الضريبة عند 30% | 7.38 ÷ 0.30 = 24.60 درهمًا | 7.20 ÷ 0.30 = 24.00 ريالًا |
| إضافة الضريبة | 24.60 × 1.05 = 25.83 درهمًا | 24.00 × 1.15 = 27.60 ريالًا |
| سعر القائمة المقرّب | 26 درهمًا | 28 ريالًا |
| السعر الفعلي قبل الضريبة | 26 ÷ 1.05 = 24.76 درهمًا | 28 ÷ 1.15 = 24.35 ريالًا |
| تكلفة الطعام الفعلية | 29.8% | 29.6% |
أعيدوا دائمًا حساب تكلفة الطعام من السعر المقرّب، كما في الصف الأخير. فالتقريب للأعلى يضيف هامشًا؛ أما التقريب للأدنى فقد يدفع الطبق بهدوء فوق الهدف. ويستخدم عمود السعودية تكلفة طبق توضيحية قدرها 7.20 ريالات للوصفة نفسها محسوبة بأسعار موردين سعوديين؛ وليست تحويلًا لعملة التكلفة الإماراتية.
وقاعدة العرض مطبّقة فعليًا. ففي الإمارات، تشترط المادة 27 من اللائحة التنفيذية لقانون ضريبة القيمة المضافة عرض الأسعار شاملة الضريبة، مع غرامة قدرها 5,000 درهم عن كل مخالفة. وفي السعودية، تشترط وزارة التجارة أن تشمل الأسعار المعروضة ضريبة القيمة المضافة وأن تطابق الفاتورة النهائية.
الخطوة 5: لماذا تتحققون من المساهمة، لا من نسبة تكلفة الطعام فقط؟
لأنكم تودعون في البنك دراهم وريالات، لا نسبًا مئوية. والمساهمة هي السعر قبل ضريبة القيمة المضافة مطروحًا منه تكلفة الطبق، وهي ما يدفع الإيجار والموظفين والربح. وقد يكون الطبق ذو نسبة تكلفة الطعام المرتفعة أعلى أصنافكم قيمة.
| الطبق | سعر القائمة (درهم، شامل ضريبة 5%) | السعر قبل الضريبة | تكلفة الطبق | نسبة تكلفة الطعام | المساهمة (درهم) |
|---|---|---|---|---|---|
| طبق أرز بالدجاج المشوي | 26 | 24.76 | 7.38 | 29.8% | 17.38 |
| معكرونة بالطماطم | 30 | 28.57 | 4.50 | 15.8% | 24.07 |
| ستيك ريب آي | 100 | 95.24 | 38.00 | 39.9% | 57.24 |
يخالف الستيك قاعدة الـ30%، ومع ذلك فإن كل طبق مُباع منه يساهم بأكثر من ثلاثة أطباق أرز. ورفع سعر الستيك لبلوغ 30% سيوصله إلى نحو 133 درهمًا في القائمة، وسيقلّل على الأرجح عدد ما تبيعونه. أما المعكرونة فلديها مجال: إذ تشير تكلفة طعامها المنخفضة إلى أن السعر قد يصمد حتى لو حسّنتم الطبق.
استخدموا نسبة تكلفة الطعام لاكتشاف الأطباق التي انحرفت تكاليفها. واستخدموا المساهمة لتقرير أي الأطباق تروّجون لها أو تُبقونها أو تغيّرونها.
كيف تقررون أي الأطباق يُعاد تسعيرها؟ هندسة القائمة
تصنّف هندسة القائمة كل طبق وفق مقياسين، الشعبية والمساهمة، وتعطي كل مجموعة من المجموعات الأربع إجراءً مختلفًا. وهي الخطوة التي تحوّل قائمة تكاليف الأطباق إلى قرارات تسعير.
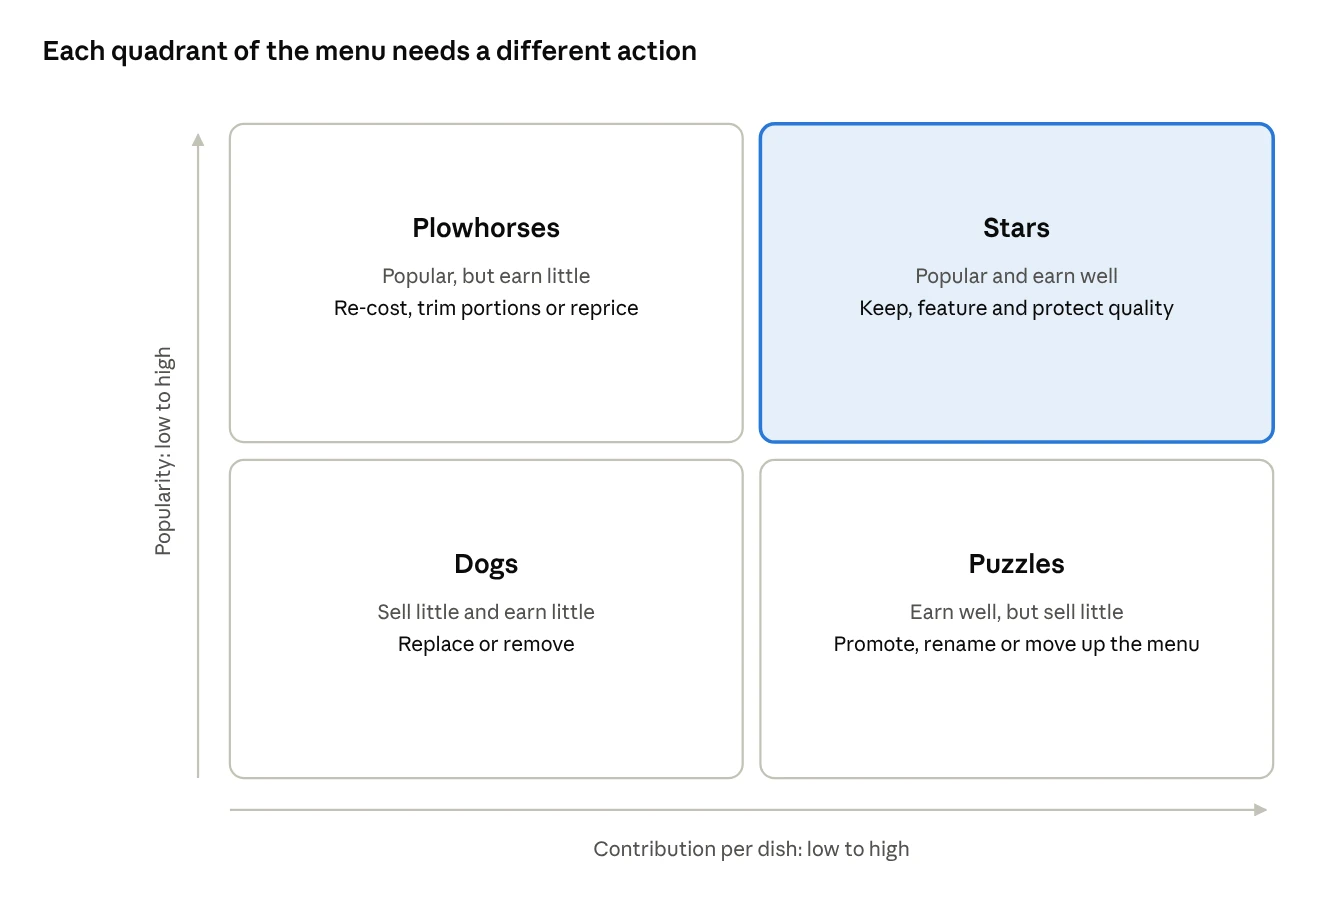
لتحديد موقع الطبق، استخدموا مبيعات شهر من نقطة البيع:
- الشعبية: يكون الطبق شائعًا إذا كانت حصته من الأصناف المباعة 70% على الأقل من الحصة المتساوية. فمع 20 طبقًا، تكون الحصة المتساوية 5%، فيقع الخط عند 3.5%.
- المساهمة: يكون الطبق عالي المساهمة إذا كانت مساهمته أعلى من متوسط مساهمة القائمة لكل طبق مُباع.
راجعوا المصفوفة كل ربع سنة، ومرة أخرى كلما تغيّر سعر مورّد رئيسي. فالأطباق تنتقل بين المجموعات مع تغيّر التكاليف والأذواق.
كيف تسعّرون الأطباق لتطبيقات التوصيل؟
احتفظوا بقائمة أسعار منفصلة للتوصيل. فالعمولة والتغليف والعروض الترويجية تُقتطع من كل طلب عبر التطبيق، لذا يحقق سعر الطعام داخل المطعم أقل بكثير عندما يُوصَّل الطبق نفسه.
سعّروا كل طبق توصيل لتحقيق مساهمة تختارونها: اجمعوا المساهمة المستهدفة وتكلفة الطبق والتغليف، ثم اقسموا على واحد ناقص نسبة العمولة. ويشرح دليلنا عن عمولات تطبيقات التوصيل الطريقة وكل خصم بالتفصيل. لطبق الدجاج، مع تكلفة طبق 7.38 دراهم، وتغليف 1.20 درهم، وعمولة توضيحية 25%:
| المساهمة المستهدفة | سعر التوصيل قبل ضريبة القيمة المضافة | سعر القائمة مع ضريبة 5% |
|---|---|---|
| مثل الطعام داخل المطعم، 17.38 درهمًا | (17.38 + 7.38 + 1.20) ÷ 0.75 = 34.61 درهمًا | 36.34 درهمًا، أي 37 درهمًا |
| 14.00 درهمًا | (14.00 + 7.38 + 1.20) ÷ 0.75 = 30.11 درهمًا | 31.61 درهمًا، أي 32 درهمًا |
قرّبوا أسعار التوصيل للأعلى، لا لأقرب درهم. فعند 36 درهمًا يحقق الطبق 17.13 درهمًا بعد العمولة والتغليف، أي أقل من مساهمته داخل المطعم البالغة 17.38 درهمًا؛ وعند 37 درهمًا يحقق 17.85 درهمًا.
أين تخطئ المطاعم في تسعير القائمة؟
في عمل HYP مع مجموعات المطاعم، نادرًا ما تكون معادلة السعر هي المشكلة. بل المدخلات: تكاليف وصفات كانت صحيحة مرة ولم تُحدَّث أبدًا، وهوامش محسوبة على أسعار تشمل ضريبة القيمة المضافة.
| ما نراه | الأثر | الحل |
|---|---|---|
| تكاليف وصفات حُددت عند الافتتاح ولم تُحدَّث أبدًا | ترتفع تكلفة الطعام تدريجيًا دون أن يلاحظ أحد | اربطوا الوصفات بأحدث أسعار الشراء |
| نسبة تكلفة الطعام محسوبة على أسعار شاملة الضريبة | تبدو الهوامش أفضل مما هي عليه | اقسموا دائمًا على السعر قبل ضريبة القيمة المضافة |
| نسب صافي مأخوذة من نشرات الموردين | تكاليف الأطباق أقل من حقيقتها | زنوا نسب الصافي بأنفسكم لأهم 20 مكوّنًا |
| السعر نفسه في تطبيقات التوصيل وفي المطعم | تحقق طلبات التوصيل أقل بكثير | احتفظوا بقائمة أسعار منفصلة للتوصيل |
| رفع الأسعار على كل الأصناف دفعة واحدة | تخسر الأطباق الشائعة حجم مبيعاتها | أعيدوا التسعير طبقًا بطبق باستخدام مصفوفة هندسة القائمة |
التغيير الأعلى قيمة هو الأول. فعندما تغيّر فاتورة مورّد سعر الدجاج، يجب أن يُظهر كل طبق يستخدم الدجاج تكلفته الجديدة في اليوم نفسه.